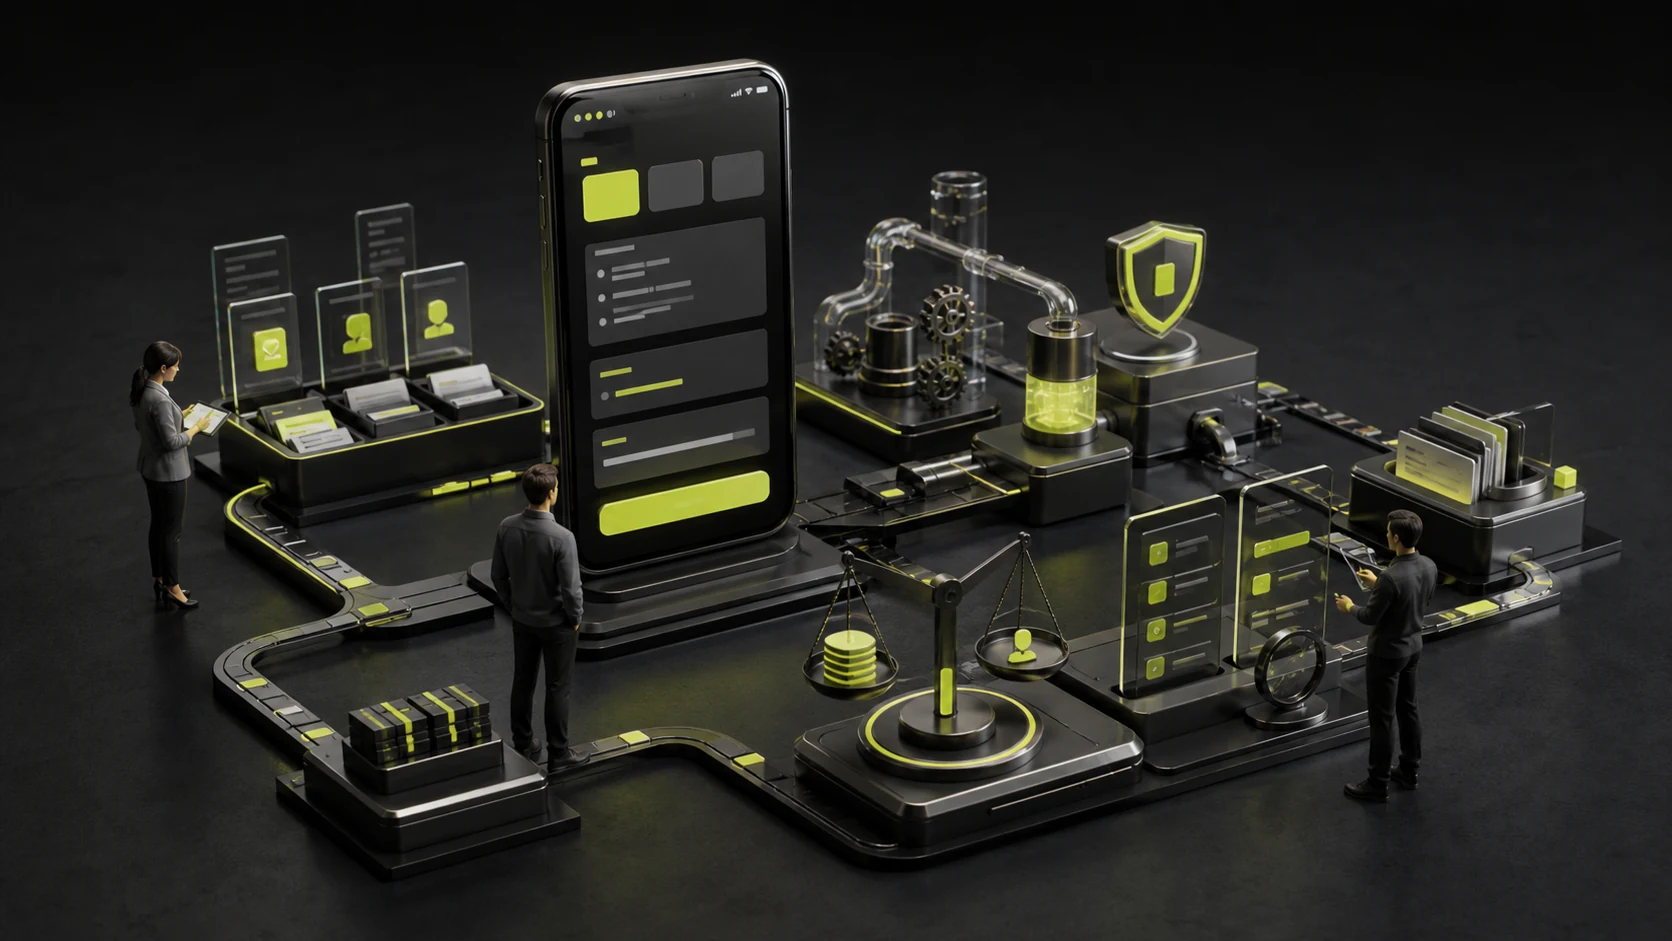
“三分钟到账”“最高额度”能吸引点击,却也容易让用户在未理解成本前进入申请。金融产品的转化不应建立在模糊费用、默认勾选和关键条件后置上。
申请体验需要平衡效率、风险与透明:尽早说明资格和成本,在需要时收集资料,对每个结果给出清楚解释。
01 先做资格预检,减少无效填写
在收集大量敏感信息前,说明基本年龄、地区、身份、收入或产品条件。不能通过的用户尽早得到结果。
预检不应伪装成已批准,使用“可能符合”“预计范围”等准确语言。
02 在确认前呈现完整成本
额度、期限、利率、服务费、总还款、每期金额、逾期影响和提前还款规则应清楚可比较。
不要只突出较低日费率或最高额度,把总成本藏在折叠区。
借款申请关键页面应回答什么
| 阶段 | 用户最关心 | 设计重点 |
|---|---|---|
| 产品选择 | 我能借多少、成本多少 | 可比较的额度、期限与总成本 |
| 资料填写 | 为什么要这些信息 | 逐步收集、用途说明与保存 |
| 身份认证 | 数据是否安全 | KYC质量反馈与隐私 |
| 提交确认 | 我同意了什么 | 合同摘要、关键条款与确认 |
| 审批结果 | 通过、拒绝还是补资料 | 状态、原因范围与下一步 |
| 还款管理 | 何时还、如何还、失败怎么办 | 计划、提醒、收据与支持 |
03 资料收集按决策必要性排序
先收集影响资格和方案的信息,再进入KYC和签约。不要一开始请求通讯录、相册或大量与当前决策无关的数据。
自动填充和OCR应允许校对,字段错误要具体提示。
04 审批状态要避免制造虚假确定性
区分预估、预审批、审核中、已批准、已签约和已放款。每个词都对应不同承诺。
等待时间不确定时可说明处理范围和通知方式,不要用无限进度动画。
05 拒绝和补件也是产品体验
合规允许时提供可理解的拒绝类别、重新申请条件、资料补充和申诉渠道。
不要反复诱导不符合条件的用户重新提交,既增加成本,也损害信任。
06 还款与困难支持应从申请阶段设计
展示还款日历、自动扣款设置、失败处理、提前还款、账单和收据。提醒要明确金额和日期,避免恐吓式文案。
对还款困难提供正规支持入口,产品、客服、风控和合规需要共同设计。
常见问题
是否应在首页直接显示利率?
至少应在用户选择产品和确认前清楚呈现适用成本,具体展示受地区法规和产品规则影响。
申请步骤越少越好吗?
不是。应减少重复和无关步骤,但关键风险、确认和身份验证不能省略。
拒绝原因可以全部告诉用户吗?
需平衡透明、合规和反欺诈,至少提供可理解的结果和下一步。
借贷APP可以默认勾选增值服务吗?
不应通过不透明默认项影响用户知情选择,具体要求需遵守当地规则。
如何衡量申请流程质量?
除完成率,还应看通过率、补件率、投诉、误解、还款表现和支持需求。